メルレで後悔する?経験者50人調査で見えた「後悔しない8つのルール」
shiori
メルレの窓口

メールレディやメルレを始めるとき、お金の不安と同じくらい大きいのが「扶養」と「家族バレ」です。夫の扶養から外れないか。親に住民税の通知が届かないか。踏み出せない理由は、だいたいこの2つに集まります。
主婦や学生の方からは「せっかく内緒で稼いだのに、扶養を外れて夫に知られたらどうしよう」という声をよく聞きます。この不安は、仕組みを知らないあいだだけ大きく見えます。
この記事は、その不安にまっすぐ答えます。メールレディ(メルレ)の報酬はパートとは扶養のルールが違います。そして扶養に入れる線は、令和7年分(2025年分)から所得48万円ではなく58万円に上がりました。住民税で家族に気づかれる仕組みと、気づかれないための手続きも順番に見ていきます。経験者168人の月収データと、確定申告について答えた8人の収入と経費も、そのまま載せています。
私も20代の頃にメールレディをしていました。当時いちばん怖かったのは、税金そのものより「通帳を見られること」でした。この記事は、扶養の線がどこにあるのかと、家族に気づかれる経路を先に知っておくための記事です。
税金や扶養のルールは、お住まいの自治体や個人の状況、そして毎年の税制改正によって変わります。 この記事は2026年時点の一般的な仕組みの解説であり、最終的な判断は必ず最新の情報を 国税庁・お住まいの市区町村・税理士などの専門家でご確認ください。
メールレディとメルレの確定申告そのものはメルレの確定申告のやり方で、より詳しくまとめています。
扶養の線があるということは、1年で受け取れる額に上限があるということです。同じ58万円に届くなら、メール1通あたりの単価が高いサイトのほうが短い時間ですみます。クレアの公表値はメール受信1通40円で、当サイトが調べた26サイトの中では最も高い部類です。最低支払額5,000円と振込手数料500円も公式ページに書かれています。
ここを理解しないと、すべての話がズレてしまうので、最初にいちばん大事なことをお伝えします。
メルレの報酬は、パートやアルバイトの「給与」ではなく、「雑所得(または事業所得)」として扱われます。
なぜこれが大事なのか。世の中でよく聞く「103万円の壁」や「123万円の壁」「160万円の壁」は、全部給与で働く人のための数字だからです。給与には「給与所得控除」という、収入から自動で引かれる枠があります。この枠の最低額は令和7年分から55万円が65万円に上がりました。だからパートなら、収入123万円までは扶養に収まります。
ところが、メルレの雑所得にはこの給与所得控除が使えません。収入がそのまま所得の計算に乗るので、扶養の線はぐっと低いところに来ます。
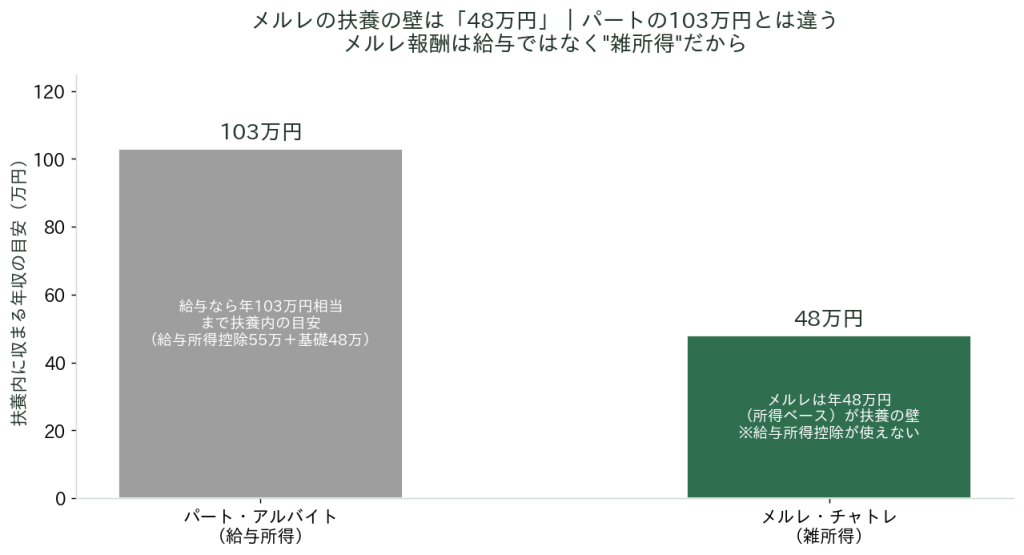
つまり、メールレディ(メルレ)で扶養の基準になるのは「所得58万円」です。正確には「収入から経費を引いた所得が58万円を超えるかどうか」で決まります。パートの感覚で「103万円まで大丈夫」と思っていると、思わぬところで扶養を外れます。これがメルレの税金でいちばん多い勘違いです。
※扶養に入れるかどうかの線は、令和6年分(2024年分)までは合計所得48万円以下でした。令和7年分(2025年分)から58万円以下に上がり、令和8年分(2026年分)からは62万円以下になります(国税庁「No.1180 扶養控除」「No.1191 配偶者控除」)。
※いま自分に関係するのはどちらかは、いつ稼いだお金かで決まります。2025年(令和7年)に受け取った報酬は58万円の年で、2026年3月までに申告します。2026年(令和8年)に受け取る報酬は62万円の年です。この記事は、いま申告の対象になっている令和7年分の58万円を基準に書いています。2026年の稼働を計画するときは、4万円ぶん余裕があると考えてください。
では具体的に、いくらまでなら扶養内なのか。計算の考え方は1つだけです。
1年間のメールレディの収入 から かかった経費 を引いた額 = 所得
この所得が58万円以下なら扶養内に収まります。58万円を超えると扶養から外れます。12か月で割ると、月およそ4万8,000円です。これが本当の境目になります。
ここでいう「所得」は、メルレの分だけではありません。給与やほかの副業の所得も全部足した合計所得金額で見ます。会社勤めをしている人は、本業の給与所得も同じ計算に入ります。複数のサイトを掛け持ちしている人も、サイトごとではなく全部を足した額で判定します。
そしてもう1つ、扶養の線と「所得税がかかる線」は別だということです。ほかに収入がない人の場合、令和7年分の基礎控除は95万円あります(国税庁「No.1199 基礎控除」)。つまり所得が58万円を超えて扶養から外れても、95万円までは所得税そのものはかかりません。扶養から先に外れる、という順番になります。
大事なのは「経費を引ける」ことです。メルレの報酬は雑所得なので、活動にかかった費用を収入から差し引けます。たとえば、こんなものが経費になります。
たとえば年間の収入が65万円でも、経費が8万円かかっていれば所得は57万円です。58万円以下なので、扶養内に収まります。改正前の48万円なら外れていた金額が、いまは収まる計算です。
ただし、経費にできる範囲は個人の状況で変わり、判断が難しいケースもあります。レシートや領収書は必ず保管し、迷ったら税務署や税理士に確認してください。経費の詳しい考え方はメルレの経費・確定申告ガイドも参考にどうぞ。
数字が変わったことに気づかないまま「48万円まで」と思っている人が多いです。令和7年分からは58万円です。10万円ぶん、計算の余裕が増えたと考えてください。
「103万円」「130万円」「150万円」と数字が並ぶので、どれが自分の話なのか分からなくなります。メールレディとメルレに関係する線だけを、1つの表にまとめました。
| 壁の名前 | 金額 | 誰の話か | 超えるとどうなるか |
|---|---|---|---|
| 所得58万円 | 合計所得58万円 | メールレディ・メルレ(雑所得)の人 | 夫や親の扶養から外れる |
| 収入123万円 | 給与収入123万円 | パート・アルバイト(給与)の人 | 同じく扶養から外れる |
| 所得95万円 | 合計所得95万円 | ほかに収入がない人 | 所得税がかかり始める |
| 所得45万円 | 合計所得45万円 | 東京23区で扶養親族がいない人 | 住民税がかかり始める |
| 所得20万円 | メルレの所得20万円 | 給与をもらっている会社員 | 所得税の確定申告が必要になる |
| 収入130万円 | 年間収入130万円 | 家族の健康保険に入っている人 | 自分で健康保険と年金に入る |
| 収入150万円 | 年間収入150万円 | 19歳以上23歳未満(配偶者を除く) | 同じく自分で健康保険に入る |
メルレを始めた人が最初にぶつかるのは、いちばん上の所得58万円です。パートの103万円や123万円は給与の人の数字なので、そのまま当てはめると外れます。
金額の出どころは次のとおりです。58万円と62万円は国税庁のタックスアンサー「No.1180 扶養控除」と「No.1191 配偶者控除」。95万円は「No.1199 基礎控除」。20万円は「No.1900 給与所得者で確定申告が必要な人」。130万円と150万円は全国健康保険協会。45万円は東京都主税局の個人住民税のページです。
「扶養を外れるほど稼いでしまうのが怖い」という人も多いです。ただ、当サイトの調査データを見ると、実態はそこまで心配しすぎなくてよいことが分かります。
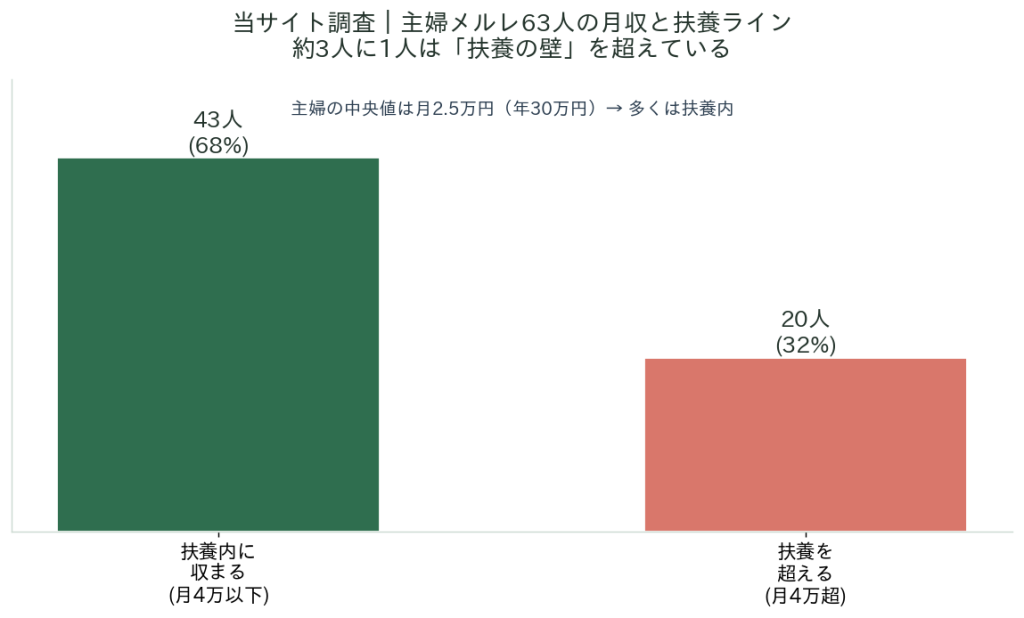
当サイトが調査した主婦のメルレ経験者63人の平均月収の中央値は、月2.5万円(年間約30万円)です。中央値というのは、答えた人を金額の順に並べたときの真ん中の人の額です。所得で見ても、58万円の線にはまだ余裕がある水準です。実際、63人のうち43人(約68%)は月4万円以下でした。月4万円なら年間48万円なので、経費を引く前の時点で58万円を下回っています。
一方で約3人に1人(20人)は月4万円を超えていました。扶養の境目は月4万8,000円なので、この20人には扶養内の人と外れる人がどちらもいる計算です。つまり、
という二極になっています。「自分はどちらを目指すのか」を先に決めておくのが、扶養と家族バレの不安をコントロールする第一歩です。主婦の働き方は主婦のメールレディは副業に向いてる?63人調査でも詳しくまとめています。
扶養の話は、実際の金額を見たほうが早く飲み込めます。当サイトの調査で確定申告について答えてくれた8人の、年間の収入と経費をそのまま並べました。
| 答えた人 | 年間の収入 | 経費 | 収入から経費を引いた額 | 確定申告 |
|---|---|---|---|---|
| 19歳・フリーター | 11,000円 | 0円 | 11,000円 | していない |
| 34歳・会社員 | 60,000円 | 5,000円 | 55,000円 | した |
| 30歳・会社員 | 480,000円 | 80,000円 | 400,000円 | した |
| 39歳・主婦 | 480,000円 | 30,000円 | 450,000円 | した |
| 30歳・会社員 | 600,000円 | 50,000円 | 550,000円 | した |
| 27歳・フリーター | 800,000円 | 50,000円 | 750,000円 | した |
| 48歳・フリーター | 3,500,000円 | 2,000,000円 | 1,500,000円 | した |
| 25歳・フリーター | 4,000,000円 | 1,000,000円 | 3,000,000円 | した |
右から2列目は、答えてもらった収入から経費を引いた額です。この8人は、いずれもメインの活動をチャットレディと答えた人たちです。メールレディの報酬も同じ雑所得なので、申告の考え方はそのまま当てはまります。ただし年350万円と年400万円の2人は通話が中心の働き方なので、メール中心の人の金額とは分けて見てください。
8人のうち5人は、引いた後の額が58万円以下でした。残る3人は75万円・150万円・300万円で、扶養の線をはっきり超えています。75万円の27歳の方は年間の収入80万円で経費が5万円。扶養の線を17万円ほど超えた、いちばん境目に近い人です。
もうひとつ目を引くのが経費の比率です。年間350万円を稼いだ48歳の方は経費が200万円で、収入の57%。年間400万円の25歳の方は経費が100万円で25%でした。一方、年間の収入が100万円以下だった6人の経費は0円から8万円にとどまっています。稼働が増えるほど機材や通信費がかさむので、経費を記録しておく意味が大きくなります。
確定申告をしていないと答えたのは1人だけで、その人の年間の収入は11,000円でした。理由は「収入がする必要のない金額だから」。金額が申告の必要なところまで届いた人は、この8人では全員が申告をしています。
ある程度お客さんがつくようになったら稼ぎが良くなります。そうするとどうしても確定申告は必須になります。私のように申告の仕方がわからない場合は税務署に相談するのも良いですが、どうしてもチャトレ・メルレをしたことによる収入とばれるのが恥ずかしい方もいると思います。(アダルトでやってる方は特に)そういった方には自身でもマイナンバーカードがあると簡単にできるということを知って欲しいです。今はスマートフォン1つで完結します。
出典:弊社独自調査
大きなトラブルはありません。ただ扶養内で働いていたので、どこまでなら大丈夫か毎回計算するのが面倒でした。税金の知識がないと不安になりがちです。
出典:弊社独自調査
ここからが、多くの人がいちばん知りたい「家族バレ」の話です。メールレディが税金の手続きから夫や親に知られるルートは、主に2つです。この2つを押さえれば、バレるリスクは大きく下げられます。このあとにもう1つ、税金とは関係のない通帳という経路を別の章で扱います。
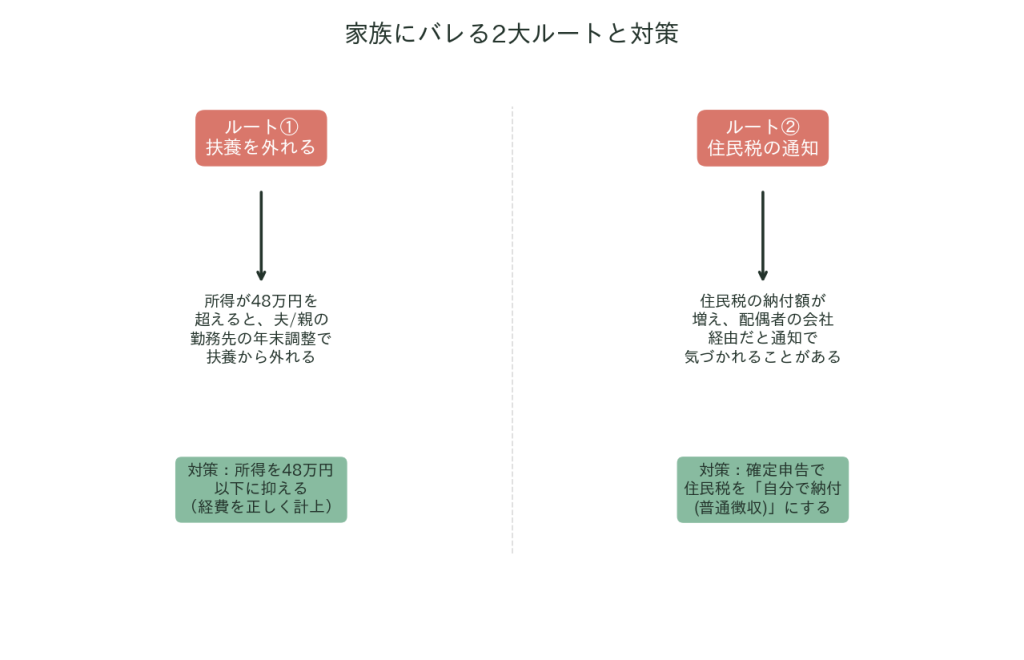
所得が58万円を超えて扶養から外れると、夫(または親)の勤務先で「扶養控除を外す手続き」が必要になります。会社の年末調整で扶養している家族を申告するときに、あなたが外れることになります。ここで「何か収入があるの」と気づかれる可能性があります。
対策は「所得を58万円以下に抑える」ことです。経費を正しく差し引いて所得を58万円以下にしておけば、そもそも扶養を外れません。扶養内で続けたい人は、ここを見ながら稼働量を決めてください。
もう一つが住民税です。収入が増えると住民税の額も増えますが、この住民税の通知が、家族にバレる典型的なルートになります。
特に気をつけたいのが、あなた自身が会社勤めをしている場合です。給与をもらっている人の住民税は、原則として給与から天引き(特別徴収)されます(東京都主税局)。この設定のままだと、勤務先の経理に「住民税が増えている」と気づかれることがあります。
対策は、確定申告のときに住民税を「自分で納付(普通徴収)」に切り替えること。 確定申告書には「住民税に関する事項」という欄があり、そこで「自分で納付」を選ぶと、住民税の納付書が勤務先ではなく自宅に届くようになります。これで勤務先を通って知られる経路は、ほぼふさげます。
ただし、自治体によっては普通徴収への切り替えに対応していない場合や、運用が異なる場合があります。確実を期すなら、お住まいの市区町村の住民税担当窓口に直接確認するのが一番安全です。
報酬を口座にためたくない人には、最低支払額が1円のビーボ(VI-VO)という選び方もあります。先に弱いところから書きます。振込手数料が公式ページに書かれていません(2026年9月に確認)。2026年9月19日までは「精算1回ごとに200円」と書かれていたので、無料になったと決めつけないほうが安全です。それでも、まとまるまで待たずに引き出せる社は多くありません。

扶養と住民税の話ばかりが目立ちますが、メルレで実際に家族に気づかれるきっかけとして見落とされやすいのが通帳です。ここは手続きではなく、始める前の準備で防げます。
メルレの報酬の振込先に、家族の口座は使えません。クレア・グラン・キャンディトーク・モフの4社は、公式ページに「必ずご本人の口座名義の銀行口座をご用意下さい」と明記しています。モフは「年齢認証済のもの」という条件も付いています。
夫や親と家計の口座を共有している場合は、先に自分だけの口座を1つ作っておくのがいちばん確実です。同じ口座に生活費と報酬が混ざると、通帳を見られたときに説明ができなくなります。
口座と同じで、登録のときに出す本人確認書類も自分のものが必要になります。年齢の確認のために各社が求めているもので、これは省けません。書類が何に使われるのかや、顔出しをしない場合の写り方はメルレの身バレ完全対策にまとめています。
振込は1回ごとに手数料がかかる社があります。公式ページで確認できた金額は、クレアとグランとキャンディトークが500円でした。フランは3万円以上の精算なら無料です。ビーボは2026年9月の時点で手数料の記載がありません。
| サイト | 最低支払額 | 振込手数料 |
|---|---|---|
| ビーボ(VI-VO) | 1円 | 公式ページに記載なし |
| フラン(Franc) | 1,000円 | 3万円以上の精算なら無料 |
| クレア(CREA) | 5,000円 | 500円 |
| グラン | 5,000円 | 500円 |
| ガールズチャット | 5,500円 | 500円 |
| モコム・ファム・キューティーワーク | 公式ページに記載なし | 記載なし |
※2026年9月に各社の公式ページで確認できた数字だけを載せています。モコム・ファム・キューティーワークは公式ページに書かれておらず、ログイン後のページで確認する形です。
少額でこまめに引き出すほど、手数料の割合も通帳に並ぶ行数も増えます。まとめて引き出すほうが、手元に残る額も多く、記録も目立ちません。クレアで5,000円ちょうどを引き出すと、手数料500円を引いて手元に残るのは4,500円です。
通帳に何という名前で入金されるかは、多くの人が気にするところです。ただ、今回あたった各社の公式ページには、振込名義の表示について書かれていませんでした。
ここは最初の精算を申し込む前に、運営へ問い合わせて確認してください。登録した時点ではまだ振込は起きないので、最初の精算までに聞いておけば間に合います。「通帳にはどの名義で記帳されますか」と聞けば答えてもらえます。
なお、報酬が最低支払額に届かないうちにやめると、そのぶんが手元に来ないことがあります。クレアとグランは「5,000円未満の場合は次回お支払い日に繰り越し」と公式に書いています。モコムの規約には「退会前に保持していた報酬(未精算の報酬)は、退会処理により消滅する」とあります。やめる前に、残高を精算できる額まで持っていくのが基本です。
年をまたぐときの扱いも、先に頭に入れておいてください。12月に働いた分が1月に振り込まれる場合、どちらの年の所得として数えるかで扶養の判定が変わります。扶養の線ぎりぎりで働いている人は、精算の締め日を運営に確認したうえで、判断に迷うときは税務署に聞くのが確実です。
ここまでの話を、立場別に整理します。自分に近いケースを確認してください。
夫の扶養内で続けたいなら、収入から経費を引いた所得を58万円以下にします。月3〜4万円までなら、多くの場合は扶養内に収まります。扶養を外れるほど稼ぐなら、確定申告をして住民税は「自分で納付」を選びます。そのうえで、扶養を外れる手続きを夫と相談することになります。
なお、税金の扶養(所得58万円)とは別に社会保険の扶養(年間収入130万円)という壁もあります。こちらを超えると自分で健康保険と年金に入ることになり、負担が大きく変わってしまいます。本格的に稼ぐなら、この130万円の壁も見ておいてください。
学生も基本は同じで、所得58万円以下が扶養の目安です。ただし19歳以上23歳未満の学生は、親が「特定扶養親族」として63万円の控除を受けていることが多いです。ここを外れると親の税負担がかなり増えます。
令和7年度の税制改正で「特定親族特別控除」が新しくできました(国税庁)。子どもの合計所得が58万円を超えても、一定の範囲までは親の控除が段階的に残る仕組みです(最高63万円)。いきなりゼロにはなりませんが、所得が増えるほど控除の額は減ります。また、自分が働きながら学校に通っている人の勤労学生控除は、合計所得75万円以下から85万円以下に条件がゆるくなりました。学生の働き方は学生のメールレディ完全ガイドも参考にしてください。

会社員の副業の場合、扶養とは別に「給与と退職所得以外の所得の合計が20万円を超えると確定申告が必要」というルールがあります(国税庁「No.1900 給与所得者で確定申告が必要な人」)。会社に知られたくないなら、住民税を「自分で納付」にするのが基本です。ただし、この20万円のルールは所得税だけの話で、住民税にはありません。20万円以下でも、住民税の申告は別に必要になります。詳しくは会社員のメルレ副業ガイドにまとめています。
もし、副業をしていて20万円を超えるなら、確定申告が必要です。青色は難しそうですが、白色なら自力でもできる範囲です。税務署に電話相談ができる時期もありますが、わかりづらいので直接行くのが正解かもしれません。会社にばれない方法で申告もできるので、本業がある場合でも稼げると思います。20万円以内に抑える方法もありますね。
出典:弊社独自調査


ここはメルレの税金で取りこぼしが多いところなので、章を分けて書きます。会社員の副業でよく言われる「20万円を超えたら確定申告」は、所得税だけのルールです(国税庁「No.1900」)。
住民税には、この20万円のラインがありません。所得税の確定申告をしなくてよい人でも、住民税の申告は別に必要になることがあります。東京都主税局も「所得税が課税されずに個人住民税のみが課税される方は、お住まいの区市町村に住民税申告を行ってください」と案内しています。
| 所得税 | 住民税 | |
|---|---|---|
| 会社員の副業 | 所得20万円以下なら申告しなくてよい | 金額にかかわらず申告が必要な場合がある |
| かかり始める目安 | ほかに収入がなければ所得95万円から | 東京23区で扶養親族がいない人は所得45万円から |
| 申告先 | 税務署 | お住まいの市区町村 |
| 確定申告をした場合 | 税務署に提出 | 改めての住民税の申告は原則不要 |
表の要点は2つです。所得税の確定申告をすれば住民税の申告は原則いりません。逆に、所得税の申告をしない人ほど、住民税の申告を自分で確認する必要があります。
そして住民税を給与から天引きにしない「自分で納付(普通徴収)」は、確定申告書の欄で選びます。給与所得者の住民税は原則として特別徴収なので、何もしなければ天引きのままです。所得が20万円以下で確定申告をしない人は、市区町村に出す住民税の申告書で同じ選択をします。様式は自治体ごとに違うので、窓口で「普通徴収にしたい」と伝えてください。
副業分の住民税を「特別徴収」にしてしまい、本業の会社に副業が知られそうになったことがありました。以後は「普通徴収」に変更して提出するように気をつけています。
出典:弊社独自調査
最初の年に副業分を申告しなかったため翌年の住民税が急に上がり会社に副業がバレそうになり慌てて税務署に相談に行きました。
出典:弊社独自調査
ここは、この記事を読んでいる専業主婦の方にいちばん関わる話です。会社勤めをしていない人には、そもそも天引き(特別徴収)という選択肢がありません。住民税がかかると、納付書は自宅のポストに届きます。
東京23区の場合、扶養親族がいない人は合計所得45万円を超えると住民税がかかります(東京都主税局)。扶養の線は58万円なので、45万円から58万円のあいだは「扶養内なのに住民税は届く」ゾーンです。月に直すと、3万7,500円から4万8,000円のあたりになります。非課税の基準は自治体ごとに違うので、お住まいの市区町村で確認してください。
封筒の差出人は市区町村です。中身を開かないかぎり、何の収入に対する税金かまでは分かりません。それでも郵便を家族が先に取る家庭なら、封筒が届くこと自体を先に想定しておくほうが安全です。所得を45万円より下に抑えるか、届く前提で準備しておくか。ここは先に決めておいてください。
金額で見たほうが早いので、月5万円(年間60万円)のケースで通して計算します。経費が10万円かかったとすると、所得は50万円です。
つまり、扶養からは外れず所得税もかからないのに、住民税と振込手数料は確実に引かれます。月5万円をねらうなら、この2つを先に見込んでおいてください。なお、会社勤めをしている人の場合は本業の給与所得も足して判定するので、この計算は当てはまりません。
気をつける経路は、扶養を外れる手続きと住民税と通帳の3つです。どれも先に手を打てるものばかりです。不安なまま始めるより、先に手続きを知っておくほうが気持ちは軽くなります。
不安だからといって、絶対にやってはいけないのが「申告が必要なのに、何もしないで放置する」ことです。
「バレたくないから確定申告しない」というのは、逆効果になりかねません。申告が必要な所得があるのに申告しないと、後から税務署に指摘され、本来の税金に加えて延滞税や加算税が課されることがあります。そうなると大きな金額の通知が届いて、かえって家族に気づかれます。
金額も出しておきます。無申告加算税は、税務署の調査を受ける前に自分から申告すれば納める税金の5%です。調査の通知を受けた後だと10%から25%に上がります(納める税金の額で3段階)。調査を受けた後ならさらに上がって15%から30%です(国税庁「No.2024 確定申告を忘れたとき」)。これに延滞税が加わります。自分から出すのがいちばん安い、という順番になっています。
正しい手続きを踏んだほうが、結果的にバレにくくて安全です。「申告が必要な水準まで稼いだら、きちんと申告して住民税は自分で納付にする」。これが、家族に知られずに続けるための近道です。
チャット事務所自体に税務署が入り、そこに所属していたランカーの女性たちが一気にいなくなったのを知っているので、納税は絶対にしましょう。せっかく数年稼いだ金額も脱税で吹っ飛びます。確定申告は使う会計ソフトによっては一人でできるのもありますし、予算に余裕があったり数字が苦手なら税理士にお願いするのも手です。チャットレディ自体の仕事は楽ですが、青色確定申告はややこしいのでそのことは頭の隅に置いておくとよいですよ。
出典:弊社独自調査
確定申告をしなくてもバレないかもしれないけど、確定申告はもちろんきちんとするべき。ただ稼ぎすぎると、来年に本当にありえないほどの税金が来るので、余計にやめれなくなります。税金で払った金額で生活ができるくらいですw本業にせず、ほどほどに稼ぐのがいいと思います。もしくは、節税対策をしっかり考えて行った方がいいです。
出典:弊社独自調査
身バレ全般(顔バレや知人バレ)の対策はメルレの身バレ完全対策にまとめているので、あわせて読むと安心です。
Q. 扶養内(所得58万円以下)なら、本当に何もしなくていい?
所得税の確定申告は基本的に不要です。ただし住民税は別で考えます。東京23区の場合、扶養親族がいない人は合計所得45万円を超えると住民税がかかります(東京都主税局)。この場合はお住まいの市区町村への住民税の申告が必要です。
Q. 確定申告をしたら、その内容が夫の会社に伝わる?
確定申告の内容そのものが配偶者の勤務先に直接通知されることはありません。ただし扶養を外れる場合は配偶者の勤務先での手続きが必要になります。また、あなた自身が会社勤めなら、住民税の徴収方法によっては気づかれます。だから「自分で納付」を選ぶかどうかが分かれ目になります。
Q. メルレのサイトから家族に郵便物が届く?
メールレディのサイトは登録も報酬の受け取りもオンラインで完結するものがほとんどです。ただし、郵便物の扱いや振込名義をどう表示するかは、公式ページに書かれていない社がほとんどでした。気になる場合は登録前に運営に確認してください。
Q. 経費ってどこまで認められる?
活動に直接必要だったと説明できるものが対象です。プライベートと兼用のもの(スマホ代など)は、活動に使った割合で分けて計算します。判断に迷うものは税務署や税理士に確認してください。
Q. 48万円ではなく58万円になったのは、いつから?
令和7年分(2025年分)からです。扶養親族と同一生計配偶者の合計所得の要件が、48万円以下から58万円以下に引き上げられました(国税庁「No.1180 扶養控除」)。令和8年分(2026年分)からは62万円以下になります。
Q. 報酬は家族名義の口座で受け取れる?
受け取れません。クレア・グラン・キャンディトーク・モフの4社は、公式ページに「必ずご本人の口座名義の銀行口座をご用意下さい」と書いています。自分名義の口座を用意する前提で考えてください。
Q. 学生は150万円まで社会保険の扶養に入れると聞いたけど本当?
19歳以上23歳未満(配偶者を除く)の人は、認定日が令和7年10月1日以後なら年間収入150万円未満が基準になります(協会けんぽ)。これまでの130万円未満から上がりました。税金の扶養(所得58万円)とは別の話なので、分けて考えてください。
特にトラブルはないですが、初めての確定申告は「本当にこれで合ってる?」って不安でした。税金関係は後回しにしちゃうと面倒になるので、早めに対応するのが吉です。
出典:弊社独自調査
悪かった点は、当時は若すぎて、稼ぎすぎると確定申告などがわからなかったので、あとあと自分で苦労して払ったことがあります。その辺りの支払いをきちんと、教えて欲しかったかなと思います。
出典:弊社独自調査
最後に、この記事の要点を整理します。
| ポイント | 内容 |
|---|---|
| メールレディ・メルレの収入区分 | 給与ではなく「雑所得」。103万円の壁は使えない |
| 扶養の壁 | 収入から経費を引いた所得が58万円以下なら扶養内(令和7年分。改正前は48万円) |
| 経費 | 通信費・機材・衣装・サイトの手数料などを差し引ける |
| 経験者のリアル | 主婦の約68%は扶養内(月4万円以下)に収まっている |
| バレるルート① | 扶養を外れる手続き。所得58万円以下に抑えれば起きない |
| バレるルート② | 住民税の通知。確定申告で「自分で納付」を選べば防げる |
| 絶対NG | 申告が必要なのに無申告で放置すること |
| 社会保険の壁 | 税金とは別に年間収入130万円の壁もある(19歳以上23歳未満は150万円) |
| 報酬の受け取り | 口座は本人名義のみ(クレア・グラン・キャンディトーク・モフの公式で確認) |
扶養と家族バレは、「なんとなく怖い」と思っているうちは不安なままです。けれど仕組みさえ分かれば自分で決められる問題です。扶養内で続けるなら所得58万円以下を守る。しっかり稼ぐなら、きちんと申告して住民税を自分で納付にする。どちらの道でも、正しい手続きを知っていれば家族に知られずに続けられます。
不安が消えたら、まずは自分に合うサイト選びからです。現役168人調査でランキングにしたメールレディおすすめTOP10を参考にしてください。顔バレや知人バレが不安な方はメルレの身バレ完全対策、確定申告の具体的なやり方はメルレの確定申告ガイドもあわせてどうぞ。
私が20代のころに一番よくなかったのは、怖くて何も調べずに放置したことでした。金額が小さいうちに一度調べておくと、増えたときにあわてずにすみます。
この記事で名前を出した3社を、受け取りの条件で並べておきます。どれも最低支払額と振込手数料が公式ページに書かれている社です。条件が公開されていると、手元にいくら残るかを先に計算できます。
| サイト | メール受信の公表値 | 最低支払額 | 振込手数料 | 向いている人 |
|---|---|---|---|---|
| クレア(CREA) | 1通40円 | 5,000円 | 500円 | 単価を重くみる人 |
| ビーボ(VI-VO) | 1通32円 | 1円 | 公式ページに記載なし | こまめに引き出したい人 |
| グラン | 1通40円 | 5,000円 | 500円 | 24歳以上の人 |
クレアとグランは、単価も精算の条件も同じ数字です。違いは登録できる年齢で、グランは24歳以上が対象です。条件がここまで似ている2社を掛け持ちしても、受け取り方は変わりません。掛け持ちを考えるなら、条件のちがうビーボと組み合わせるほうが意味があります。

※本記事は2026年時点の一般的な税制度の解説であり、税務アドバイスではありません。税制改正・自治体・個人の状況により取り扱いは異なります。最終的な判断は、必ず国税庁・お住まいの市区町村・税理士などの専門家にご確認ください。当サイトは税理士ではなく、個別の税務相談には対応できません。
※メールレディ(メルレ)は18歳以上(高校生を除く)が対象です。
この記事の数字は、当サイト編集部がメールレディ経験者168人に行った独自調査によるものです。口コミは回答の原文をそのまま掲載しています。扶養と税金の金額は2026年9月に国税庁・全国健康保険協会・東京都主税局の公開ページで確認し、最低支払額と振込手数料は各社の公式ページで確認できたものだけを載せています。